
I+D+i: Lluvia de millones para saltar de los laboratorios al mercado
 En los ochenta sólo las multinacionales asentadas en Andalucía y los empresarios autóctonos más visionarios se atrevían con la innovación. El ‘boom’ de la I+D+i llegó en la década prodigiosa 2000-2010 gracias a la suma de visión política y recursos. El talón de Aquiles: la empresa sigue sin volcarse.
Cambia antes de que tengas que hacerlo. Esto debieron pensar los cuatro pioneros andaluces que, allá por los años ochenta, empezaron a coquetear con la innovación -aunque aún no se denominaba así- como camino para diferenciarse de la competencia y colocar con mayor éxito sus productos y servicios en el mercado. Un puñado de visionarios que exprimió su cerebro y se jugó los cuartos en una partida que nadie por aquel entonces garantizaba que saliera bien. Pero arriesgaron y ganaron y, hoy por hoy, Cosentino, Abengoa, Ayesa o Mayoral lucen con orgullo el maillot de líderes empresariales. Junto a ellos, las que daban verdaderas lecciones de investigación y desarrollo (I+D) tecnológico eran las multinacionales que se asentaban en la comunidad. Su poderío económico y sus raíces en países más desarrollados las erigía en islas innovadoras dentro del páramo andaluz de hace tres décadas. Fueron los tiempos de Siemens en Málaga, Valeo en Jaén, Atlantic Cooper en Córdoba o las industrias químicas de Huelva.
 Este oasis en medio del desierto sólo se vio reforzado a principios de los noventa con la irrupción de los parques tecnológicos en la región, unos ecosistemas que perseguían albergar a firmas intensivas en I+D. El PTA de Málaga dio el pistoletazo de salida allá por 1992, atrayendo más pronto que tarde, gracias al empeño de su impulsor, Felipe Romera, a empresas que llegarían a convertirse en verdaderos gigantes. Léase, por ejemplo, el caso de la internacionalizada AT4 Wireless (antigua Cetecom). Los centros tecnológicos tardarían un poco más en entrar en escena, pero ya en 1989 hizo aparición el más longevo de todos, el Instituto Andaluz de Tecnología (IAT), en Sevilla, hoy por hoy, uno de los más rentables.
Pero la verdadera revolución innovadora en Andalucía no se produciría hasta el periodo 2000-2010, la década prodigiosa de la I+D+i (investigación, desarrollo e innovación) regional. ¿Qué factores se conjugaron? Básicamente dos. Una clara apuesta política por esta palanca como fórmula para crecer y ganar competitividad en un mundo globalizado, y una lluvia de millones para este tipo de actividades de la mano de fondos europeos, nacionales y andaluces. Gracias a ello, la innovación empezó a democratizarse, a salir de las universidades -las madres del conocimiento científico y tecnológico- y de las grandes compañías para posarse, aunque muy poco a poco, en la pequeña y mediana empresa. En definitiva, se produjo un salto de los laboratorios a la calle, de las publicaciones científicas a los engranajes productivos con la meta de dar respuestas a las demandas reales de la sociedad.
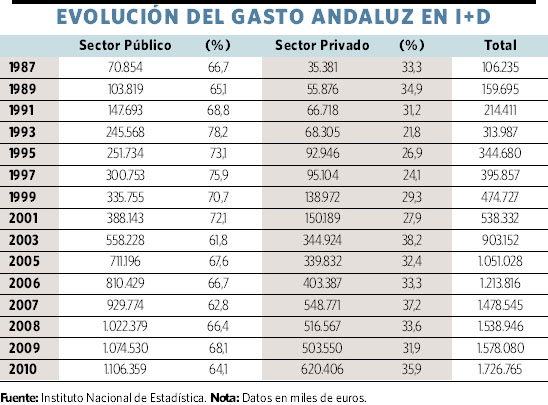 Andalucía en los últimos 30 años ha experimentado una transformación tal que, con permiso de Alfonso Guerra, no la conoce ni la madre que la parió. El avance de la inversión en I+D ha sido exponencial y, ¡aunque sea difícil de creer!, muy superior al español. La trampa es que se partía de una posición mucho más rezagada, pero aún así el cambio es meritorio. Desde 1987, primer año del que el Instituto Nacional de Estadística (INE) tiene cifras de la comunidad, hasta 2010, último ejercicio disponible, el desembolso se ha multiplicado por 17, mientras que la media nacional lo ha hecho por poco más de 10. Tomando como referencia el periodo de auténtico despegue de la innovación, es decir, la última década, se repite el patrón: el gasto andaluz se triplica y el nacional se multiplica sólo por dos.
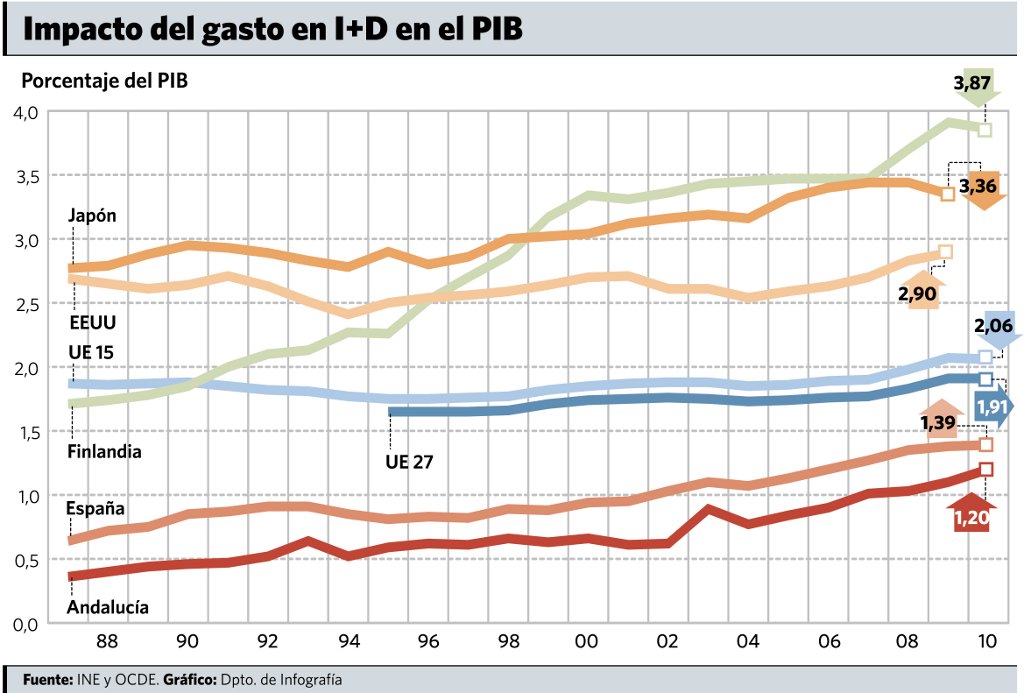
Pero, más allá de las cifras absolutas, el indicador que muestra el verdadero esfuerzo de una región en este terreno es el impacto de la inversión en el Producto Interior Bruto (PIB). Y, en el caso de Andalucía, es manifiestamente mejorable, ya que está muy lejos del 4% de Israel o Finlandia o del 3%, décima arriba, décima abajo, de Japón y EEUU. Si bien el avance ha sido significativo, desde el 0,36% de 1987 al 1,20% de 2010 (el triple), lo que ha supuesto escalar a mayor ritmo que la media española (0,64% versus 1,39%, el doble), la comunidad no logrará alcanzar el objetivo fijado para 2013 de llegar al 2% del PIB. Y menos en medio de un crack económico como el actual, con un entorno dominado por la austeridad y los recortes.
 A pesar de ello, está claro que la región busca un golpe de timón en su economía, un cambio de modelo productivo que deje atrás el ladrillo y pivote sobre la innovación. Un vuelco que, eso sí, no se puede lograr de la noche a la mañana. De hecho, la realidad advierte que, pese a lo esperanzador de las cifras mencionadas, persisten desequilibrios que no ayudan en la tarea. El principal, la escasa participación de la iniciativa privada en la inversión en I+D, sin duda, el gran talón de Aquiles de la región. El sector público es, indiscutiblemente, el gran motor del conocimiento andaluz. Las inversiones realizadas por la Administración y la Universidad no tienen parangón: duplican el dinero movilizado por el tejido empresarial (en 2010, 1.106 millones de euros frente a 620).
Una foto fija que poco ha cambiado desde hace tres décadas. Y es que, a finales de los 80, casi el 67% del gasto total en I+D venía de las arcas públicas, que hoy siguen aportando el 64%. Esta tímida reducción en favor de la iniciativa privada no facilita la convergencia de Andalucía con España, en la que las empresas acaparan más de la mitad de la tarta (el 52% en 2010), ni acorta las distancias con los líderes europeos (Finlandia, Suecia o Dinamarca), en los que dos tercios del desembolso procede de éstas.
Pero, ¿qué pasa en Andalucía para que no se acabe de corregir esta asimetría pese a los continuos llamamientos de las instituciones, el aluvión de millones que ha recibido y la propia dictadura del mercado que ensalza a las compañías innovadoras y deja morir por inanición a las pasivas? Tres cosas. Una, el tejido productivo está compuesto en su mayoría por pymes, a las que, obviamente, resulta más difícil invertir en procesos de I+D -largos y costosos-. Tenemos el triple de empresas que Alemania de menos de nueve empleados. Dos, los programas de ayudas son complejos y suelen exigir cooperación -a lo que muchas se niegan- y fuertes desembolsos. Como muestra, un botón: el Fondo Tecnológico, cofinanciado por la UE y el Gobierno Central, y que pone a disposición de las empresas andaluzas 1.000 millones de euros para proyectos de I+D+i hasta 2013, se lanzó en 2007 pero tardó un año en arrancar por la inmensa burocracia que rodeaba la solicitud de los incentivos; pese a todo, ya ha asignado casi 270 millones de euros para 333 empresas. Y tres, el estallido de una crisis sin precedentes, con su inmanente falta de liquidez, que ha hecho que las enseñas estén más preocupadas por pagar a empleados y proveedores que por destinar dinero a la mejora de productos, servicios, procesos de producción, estrategias de venta o modelos de negocio.
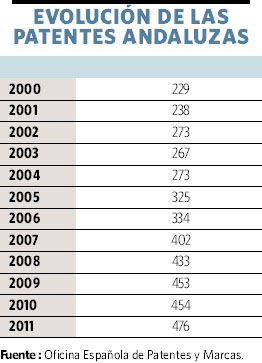
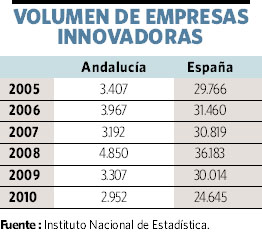 Sea como fuere, y sin ánimo de cuestionar los registros oficiales, en Andalucía existen ni más ni menos que cerca de ¡3.000 empresas innovadoras! Un tejido productivo que ha florecido al calor de una decidida apuesta política de la Junta en las tres últimas legislaturas. El anhelo de Manuel Chaves de sumergir a la comunidad en una Segunda Modernización -aunque muchos se preguntaran si realmente había habido una Primera- le llevó a crear la Consejería de Innovación, Ciencia y Empresa (2004), utilizando por primera vez este concepto dentro del organigrama del Gobierno andaluz; modelo posteriormente copiado por el Ministerio de Cristina Garmendia del último Gobierno Zapatero. Pero más allá de lo simbólico, el verdadero revulsivo de la iniciativa fue que vino a paliar una de las mayores deficiencias del sistema: la desconexión entre la universidad y demás agentes generadores de conocimiento, y el tejido empresarial.
Hasta ese momento, la producción universitaria se gestionaba desde la extinta Consejería de Educación y Ciencia a través los planes andaluces de investigación (PAI), mientras que la también desaparecida Consejería de Empleo y Desarrollo Tecnológico se esforzaba en engarzar las actividades de I+D con el sector productivo de la mano del Plan Director de Innovación y Desarrollo Tecnológico (Pladit). Con la intención de unir ambos potenciales, el de la comunidad científica y el del empresariado, nació, bajo el paraguas de la recién nacida Consejería capitaneada por Francisco Vallejo, el aún vigente Plan Andaluz de Investigación, Desarrollo e Innovación (Paidi), que integró las tres siglas I+D+i dentro de una misma estrategia.
Y con él, el disperso escenario andaluz se articuló en red para facilitar la transferencia de conocimiento y el desarrollo de sinergias. Aparecieron instrumentos como la Red de Espacios Tecnológicos de Andalucía (RETA), la sociedad de capital riesgo Invercaria o la eficaz Corporación Tecnológica de Andalucía (CTA). Ésta, presidida por el reputado Joaquín Moya-Angeler y alabada por el Rey en su puesta de largo, se ha ganado la admiración de todos al sentar en la misma mesa a empresarios, investigadores y otros agentes de la innovación. Su balance, además, habla por sí solo: en sus seis años de vida ha incentivado más de 400 proyectos de I+D+i con 108 millones, que a su vez han movilizado una inversión privada de 342.
En el capítulo de ayudas, la orden de incentivos de la Junta -que ha apoyado 14.600 proyectos empresariales desde 2005 con 1.081 millones-, junto al ya mencionado Fondo Tecnológico, y a los actuales fondos reembolsables -desde 2009 ponen a disposición de emprendedores y empresarios 1.000 millones más- han encabezado la lluvia de millones que ha inundado la comunidad. Un aluvión que ha subido a Andalucía al tren de la innovación, aunque lo importante ahora es dar el salto de los vagones de cola a la locomotora. Siempre con el permiso la crisis.
La austeridad obliga a adelgazar el sistema
A Andalucía se le acaba el chollo de los fondos europeos el año que viene. A partir del año 2014 las ayudas para el desarrollo de la región se reducirán considerablemente y, sin más remedio, habrá que reenfocar algunas estrategias. En materia de innovación esto se traducirá, simplificando, en dos movimientos: poner en valor la extensa red de infraestructuras para la innovación -parques y centros tecnológicos, incubadoras de empresas, universidades, oficinas de transferencia de innovación…- montada en los años de bonanza económica, y elegir los sectores estratégicos por los que se va a apostar de cara al futuro. En definitiva, se tratará de pasar el testigo del protagonismo público al privado.
La primera tarea pasa por que los agentes que conforman el sistema andaluz de innovación sean rentables y sostenibles en el tiempo. En el caso de los parques científicos y tecnológicos, tras las millonarias inversiones públicas que han dotado a Andalucía de 11 recintos de esta índole, la realidad muestra cómo muchos de ellos están casi desiertos o cumplen escasamente la condición de tecnológicos, con lo que poco se diferencian de simples polígonos industriales. Las voces más críticas apuntan a que sólo el Parque Tecnológico de Andalucía (PTA), en Málaga, Cartuja 93 y Aerópolis, en Sevilla, y el Parque Tecnológico de la Salud (PTS), en Granada, deberían sobrevivir a la criba. Los centros tecnológicos, de los que hay ni más ni menos que 21 en la región, también deben hacerse autosuficientes, no depender de las ayudas públicas y buscar su fortaleza en los ingresos privados. No obstante, la crudeza de la crisis hará que algunos desaparezcan, mientras que otros deberían optar por el camino de la integración. Una opción podría ser la unión por sectores: agroalimentación, TIC… de forma que quedaran 10 ó 12 rentables.
La segunda meta, la de focalizar esfuerzos en sectores clave, empieza a tenerse clara. El nuevo marco de ayudas europeas que se activará de 2014 a 2020 impondrá la especialización inteligente. Y, ¿en qué es buena Andalucía? Junto a los sectores tradicionales de agroindustria y turismo, que se pueden vincular cada vez más a la innovación, las fortalezas giran en torno a la industria asociada al transporte (aeronáutica y ferrocarril), las energías renovables, el sector sanitario y el TIC, así como el de la piedra natural.


